Hệ thống tuân thủ chủ động năm 2026: doanh nghiệp cần làm gì khi luật thuế, dữ liệu cá nhân và lao động cùng thay đổi
Tác giả: Đội ngũ Luật sư Công ty Luật TNHH FC Legal · Reviewed: Luật sư điều hành · Ngày chốt rà soát pháp lý: 05/10/2026
TÓM TẮT NHANH
Điều gì thay đổi: Trong 2025–2026, nhiều văn bản trọng yếu có hiệu lực: Luật Bảo vệ dữ liệu cá nhân và Nghị định 356/2025/NĐ-CP (01/01/2026), Luật Quản lý thuế 2025 (01/7/2026), Nghị định 283/2026/NĐ-CP về xử phạt trong lĩnh vực lao động, bảo hiểm xã hội (10/9/2026).
Ai bị ảnh hưởng: mọi doanh nghiệp có người lao động, xử lý dữ liệu khách hàng hoặc nhân sự, có giao dịch liên kết.
Tác động lớn nhất: cơ quan quản lý chuyển sang hậu kiểm dựa trên dữ liệu. Một số vi phạm về thuế, môi trường, cạnh tranh có thể dẫn đến trách nhiệm hình sự của chính doanh nghiệp, không chỉ cá nhân.
Việc làm đầu tiên: lập Danh mục nghĩa vụ tuân thủ và bản đồ rủi ro trong hai tháng đầu, ưu tiên dữ liệu cá nhân, lao động và thuế.
Tra cứu nhanh (Quick Reference)
| Văn bản | Hiệu lực | Trạng thái | Ý nghĩa với doanh nghiệp |
|---|---|---|---|
| Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15; Nghị định 356/2025/NĐ-CP ngày 31/12/2025 | 01/01/2026 | Đang có hiệu lực; thay thế Nghị định 13/2023/NĐ-CP | Nhân sự bảo vệ dữ liệu, hồ sơ đánh giá tác động, thông báo vi phạm |
| Luật Quản lý thuế số 108/2025/QH15 ngày 10/12/2025 | 01/7/2026 (một số quy định từ 01/01/2026) | Đang có hiệu lực; thay thế Luật Quản lý thuế 2019 | Quản lý thuế dựa trên rủi ro và dữ liệu |
| Nghị định 283/2026/NĐ-CP ngày 15/7/2026 | 10/9/2026 | Đang có hiệu lực; thay thế Nghị định 12/2022/NĐ-CP | Chế tài vi phạm lao động, bảo hiểm xã hội |
| Luật Thanh tra số 84/2025/QH15 | 01/7/2025 | Đang có hiệu lực | Quyền, nghĩa vụ của doanh nghiệp khi bị thanh tra |
| Nghị định 151/2026/NĐ-CP ngày 13/5/2026 | 01/7/2026 | Đang có hiệu lực; thay thế Nghị định 08/2020/NĐ-CP | Thừa hành viên lập vi bằng để bảo toàn chứng cứ |
| Bộ luật Hình sự 2015 (sửa đổi, bổ sung), Điều 75, 76 | — | Đang có hiệu lực | Trách nhiệm hình sự của pháp nhân thương mại |
1. Vì sao doanh nghiệp nên rà soát tuân thủ ngay trong năm 2026
Phương thức quản lý nhà nước đang chuyển từ tiền kiểm sang hậu kiểm. Doanh nghiệp được tự do hơn khi hoạt động, nhưng phải tự chứng minh mình tuân thủ khi bị kiểm tra. Luật Quản lý thuế 2025 tiếp tục định hướng quản lý dựa trên rủi ro và dữ liệu; hóa đơn điện tử cho phép cơ quan thuế đối chiếu giao dịch ở quy mô lớn.
Bảng dưới đây chuyển các thay đổi pháp lý chính thành tác động lên quy trình của doanh nghiệp.
| Thay đổi pháp lý | Quy trình bị ảnh hưởng | Rủi ro | Mức độ | Owner | Hành động |
|---|---|---|---|---|---|
| Luật Bảo vệ dữ liệu cá nhân, Nghị định 356/2025/NĐ-CP | Tuyển dụng, quản lý khách hàng, marketing, chuyển dữ liệu cho công ty mẹ hoặc nhà cung cấp nước ngoài | Phạt tiền; vi phạm về chuyển dữ liệu xuyên biên giới có mức phạt tối đa tới 5% doanh thu năm trước liền kề | High | Legal, IT, HR | Lập bản đồ dữ liệu; chỉ định nhân sự bảo vệ dữ liệu; lập hồ sơ đánh giá tác động |
| Luật Quản lý thuế 2025 | Kế toán, hóa đơn, giao dịch liên kết | Ấn định thuế, xử phạt, chuyển hồ sơ điều tra khi có dấu hiệu tội phạm | High | CFO, Kế toán | Rà soát hồ sơ xác định giá giao dịch liên kết; kiểm soát nhà cung cấp và hóa đơn đầu vào |
| Nghị định 283/2026/NĐ-CP | Hợp đồng lao động, nội quy, đóng bảo hiểm xã hội | Phạt tiền; trốn đóng bảo hiểm có thể bị xử lý hình sự | High | HR | Đối chiếu danh mục hành vi vi phạm mới với quy trình nhân sự |
| Luật Thanh tra 2025 | Làm việc với đoàn thanh tra | Vi phạm nghĩa vụ của đối tượng thanh tra; bỏ lỡ quyền giải trình | Medium | Ban điều hành, Legal | Ban hành quy chế làm việc với cơ quan nhà nước; chỉ định đầu mối |
| Nghị định 151/2026/NĐ-CP | Lưu giữ chứng cứ khi tranh chấp | Mất chứng cứ có lợi | Monitor | Legal | Cập nhật mẫu yêu cầu lập vi bằng theo chức danh Thừa hành viên |
Mức độ trong bảng được đánh giá cho một doanh nghiệp điển hình. Mức độ thực tế phụ thuộc ngành nghề, quy mô dữ liệu và mô hình giao dịch của từng doanh nghiệp.
2. Rủi ro bị đánh giá thấp nhất: trách nhiệm hình sự của pháp nhân
Bộ luật Hình sự 2015 (sửa đổi, bổ sung) quy định pháp nhân thương mại chịu trách nhiệm hình sự đối với 33 tội danh tại Điều 76. Nhiều tội gắn trực tiếp với hoạt động kinh doanh thông thường: trốn thuế (Điều 200); in, phát hành, mua bán trái phép hóa đơn, chứng từ (Điều 203); vi phạm quy định về cạnh tranh (Điều 217); gây ô nhiễm môi trường (Điều 235); rửa tiền (Điều 324).
Theo khoản 1 Điều 75, pháp nhân chỉ chịu trách nhiệm hình sự khi thỏa mãn đồng thời bốn điều kiện. Việc pháp nhân chịu trách nhiệm hình sự không loại trừ trách nhiệm hình sự của cá nhân (khoản 2 Điều 75). Hình phạt chính gồm phạt tiền, đình chỉ hoạt động có thời hạn từ 06 tháng đến 03 năm hoặc đình chỉ hoạt động vĩnh viễn.
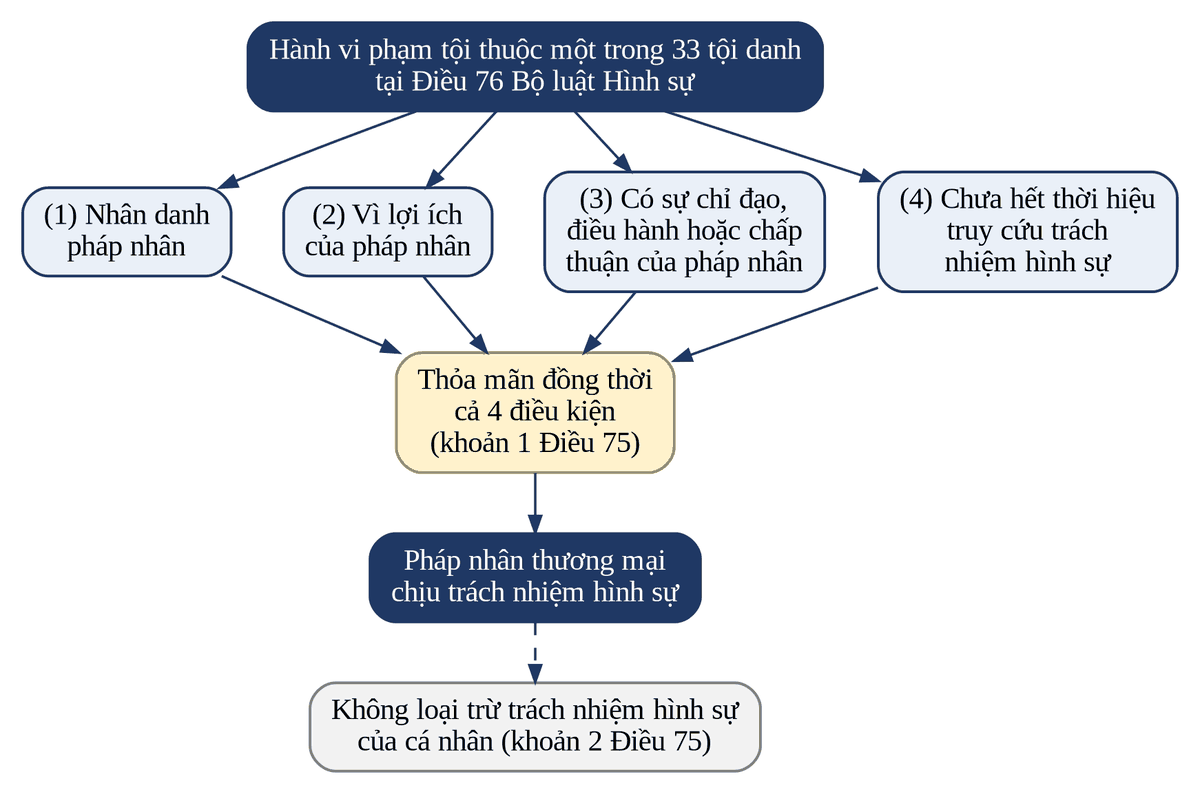
Sơ đồ 1. Điều kiện chịu trách nhiệm hình sự của pháp nhân thương mại (Điều 75, Điều 76 Bộ luật Hình sự)
FC LEGAL VIEW
Pháp luật Việt Nam không có cơ chế miễn trách nhiệm cho doanh nghiệp có chương trình tuân thủ, khác với cơ chế “thủ tục đầy đủ” (adequate procedures) theo Đạo luật Chống hối lộ của Vương quốc Anh.
Theo đánh giá của FC Legal, giá trị thực tế của hệ thống tuân thủ nằm ở điều kiện thứ ba: “có sự chỉ đạo, điều hành hoặc chấp thuận của pháp nhân”. Khi sai phạm xảy ra, doanh nghiệp có quy trình phê duyệt, hồ sơ đào tạo, kênh báo cáo và hồ sơ xử lý được lưu vết sẽ có cơ sở lập luận rằng đó là hành vi của cá nhân, không xuất phát từ ý chí của pháp nhân. Doanh nghiệp chỉ có văn bản trên giấy, không có bằng chứng vận hành, khó sử dụng lập luận này.
Đây là quan điểm phân tích. Hiện chưa có án lệ hoặc hướng dẫn chính thức về cách cơ quan tiến hành tố tụng đánh giá chương trình tuân thủ của doanh nghiệp.
3. Một hệ thống tuân thủ gồm những gì
Hệ thống tuân thủ không phải tập hồ sơ lưu trữ, mà là cơ chế vận hành thường xuyên: nhận diện nghĩa vụ, giao người chịu trách nhiệm, kiểm soát và lưu bằng chứng. Doanh nghiệp không cần áp dụng ngay mô hình đầy đủ. Bảng dưới đây phân biệt mức tối thiểu với mô hình đầy đủ.
| Cấu phần | Doanh nghiệp nhỏ và vừa (mức tối thiểu) | Doanh nghiệp lớn, niêm yết, FDI (mô hình đầy đủ) |
|---|---|---|
| Danh mục nghĩa vụ, bản đồ rủi ro | Tập trung vào các rủi ro trọng yếu: thuế, lao động, dữ liệu cá nhân, ngành nghề kinh doanh có điều kiện | Bao quát toàn bộ nghĩa vụ; cập nhật định kỳ; cơ quan quản trị phê duyệt khẩu vị rủi ro |
| Văn bản nội bộ | Bộ quy tắc ứng xử, nội quy lao động đã đăng ký, các chính sách thiết yếu (chống hối lộ, quà tặng và xung đột lợi ích, dữ liệu cá nhân, lưu trữ hồ sơ) | Ba tầng: Bộ quy tắc ứng xử → chính sách chuyên đề → quy trình tác nghiệp chuẩn (SOP) |
| Phân định trách nhiệm | Giám đốc và một đầu mối pháp chế; thuê ngoài chức năng pháp chế, kiểm toán | Mô hình Ba tuyến; kiểm toán nội bộ báo cáo trực tiếp cơ quan quản trị |
| Đào tạo, kênh báo cáo | Đào tạo nhập môn cho nhân sự mới; một kênh báo cáo bảo mật | Đào tạo theo vị trí rủi ro; đường dây nóng, cổng báo cáo ẩn danh; quy chế bảo vệ người báo cáo |
| Xử lý sai lệch | Sổ theo dõi vi phạm và biện pháp khắc phục | Quy trình hành động khắc phục, phòng ngừa; chỉ số đo lường; báo cáo định kỳ lên cơ quan quản trị |
Ở mô hình đầy đủ, trách nhiệm được phân thành ba tuyến: bộ phận kinh doanh, vận hành là chủ sở hữu rủi ro; pháp chế, tuân thủ thiết lập chính sách và giám sát; kiểm toán nội bộ đánh giá độc lập.
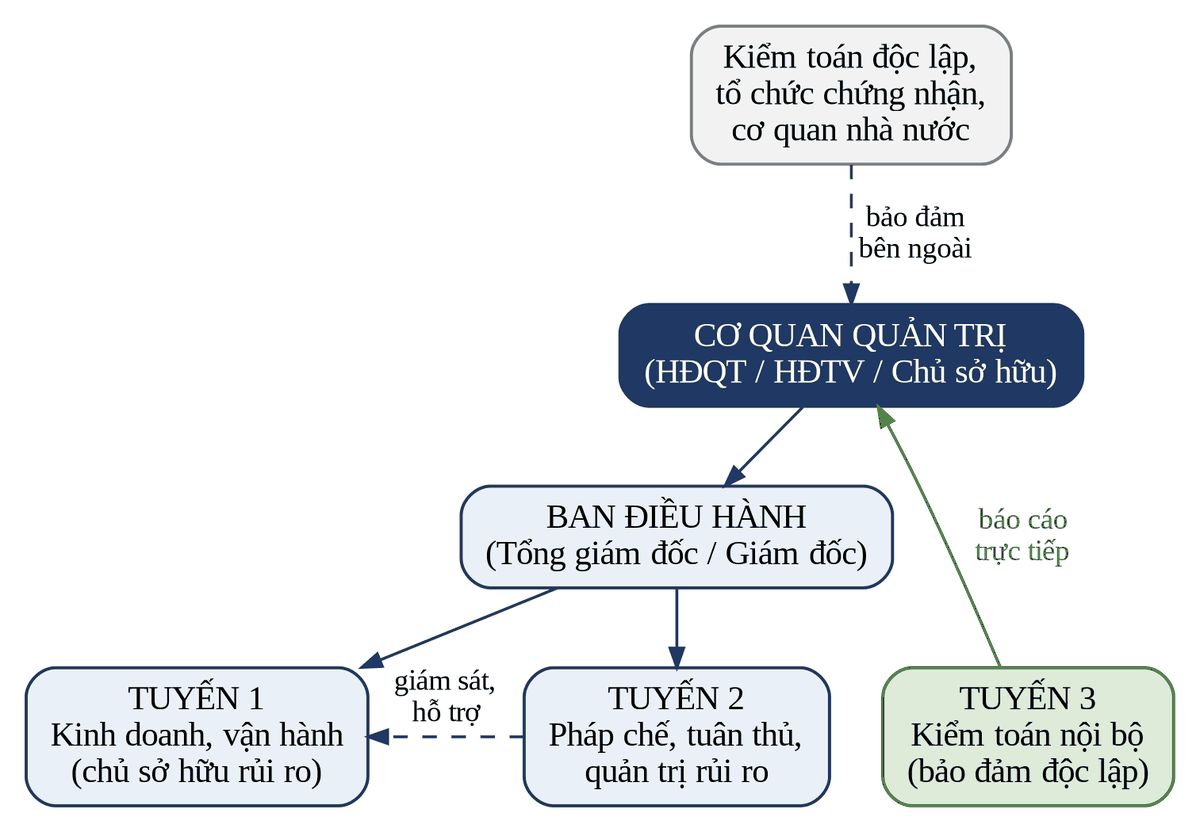
Sơ đồ 2. Mô hình Ba tuyến áp dụng cho hệ thống tuân thủ
Lưu ý về kỷ luật lao động. Để xử lý kỷ luật người lao động vi phạm chính sách tuân thủ, hành vi vi phạm và hình thức kỷ luật phải được quy định trong nội quy lao động. Doanh nghiệp sử dụng từ 10 người lao động trở lên phải có nội quy lao động bằng văn bản và đăng ký với cơ quan quản lý nhà nước về lao động theo Bộ luật Lao động 2019.
Chuẩn mực quốc tế dùng để làm gì. ISO 37301:2021, ISO 37001:2016, Nguyên tắc quản trị công ty G20/OECD (2023) và hướng dẫn đánh giá chương trình tuân thủ của Bộ Tư pháp Hoa Kỳ không ràng buộc doanh nghiệp Việt Nam, trừ doanh nghiệp có yếu tố tài phán nước ngoài. Đây là phương pháp đã được kiểm chứng để thiết kế hệ thống.
4. Khi đoàn thanh tra, kiểm tra đến: hợp tác, tuân thủ và bảo vệ quyền
Luật Thanh tra 2025 (Luật số 84/2025/QH15) quy định hoạt động thanh tra không được làm cản trở hoạt động bình thường của đối tượng thanh tra (khoản 2 Điều 4). Đối tượng thanh tra có quyền giải trình, khiếu nại, kiến nghị (khoản 1 Điều 50), đồng thời có nghĩa vụ chấp hành quyết định thanh tra và cung cấp thông tin, tài liệu kịp thời, đầy đủ, chính xác (khoản 2 Điều 50). Hoạt động kiểm tra chuyên ngành, kiểm tra thuế, hải quan thực hiện theo pháp luật chuyên ngành.
Doanh nghiệp nên chuẩn bị cách ứng xử theo ba nguyên tắc dưới đây.
| Nguyên tắc | Doanh nghiệp nên làm | Không được làm |
|---|---|---|
| Hợp tác thiện chí | Chỉ định trước đầu mối làm việc và người có thẩm quyền quyết định; chuẩn bị nơi làm việc và kênh cung cấp dữ liệu điện tử cho thanh tra trực tuyến, từ xa | Trì hoãn không có lý do; có hành động có thể bị hiểu là tác động không phù hợp đến người thi hành công vụ |
| Tuân thủ pháp luật | Lưu giữ nguyên trạng hồ sơ và tạm dừng việc tiêu hủy, xóa dữ liệu định kỳ ngay khi nhận quyết định; phối hợp khi cơ quan có thẩm quyền niêm phong, kiểm kê theo luật định | Cung cấp thông tin thiếu trung thực; làm sai lệch hoặc tiêu hủy tài liệu (khoản 6, khoản 7 Điều 6 Luật Thanh tra 2025) |
| Bảo vệ quyền, lợi ích hợp pháp | Đối chiếu phạm vi làm việc với quyết định thanh tra; giải trình bằng văn bản kèm chứng cứ; lập sổ theo dõi tài liệu đã bàn giao; đánh dấu và đề nghị bảo mật bí mật kinh doanh; tham vấn luật sư khi vụ việc phức tạp | Dùng quyền để kéo dài thời gian; từ chối yêu cầu hợp pháp với lý do chung chung về bảo mật |
Điều doanh nghiệp FDI dễ hiểu nhầm. Pháp luật Việt Nam không có cơ chế “đặc quyền luật sư – khách hàng” (attorney–client privilege) như Hoa Kỳ. Luật sư có nghĩa vụ giữ bí mật thông tin của khách hàng, nhưng nghĩa vụ này không phải căn cứ để doanh nghiệp từ chối yêu cầu hợp pháp của cơ quan có thẩm quyền. Trao đổi với nhân viên pháp chế không phải luật sư cũng không thuộc phạm vi nghĩa vụ bảo mật nghề nghiệp của luật sư.
5. Hồ sơ và chứng cứ: nền tảng để doanh nghiệp tự bảo vệ
Cơ chế giữ lại tài liệu (Legal Hold). Khi phát sinh sự kiện kích hoạt, như nhận quyết định thanh tra, kiểm tra hoặc thông báo tranh chấp, doanh nghiệp cần tạm dừng ngay việc tiêu hủy định kỳ và xóa dữ liệu tự động liên quan. Tiêu hủy tài liệu liên quan đến nội dung thanh tra là hành vi bị nghiêm cấm (khoản 6 Điều 6 Luật Thanh tra 2025). Hành vi này còn làm mất chính những chứng cứ có lợi cho doanh nghiệp.
Thời hạn lưu trữ tối thiểu cần được quy định trong chính sách nội bộ, ví dụ:
| Nhóm hồ sơ | Thời hạn tối thiểu | Căn cứ |
|---|---|---|
| Chứng từ kế toán dùng trực tiếp để ghi sổ; sổ kế toán; báo cáo tài chính năm | 10 năm | Luật Kế toán 2015; Nghị định 174/2016/NĐ-CP |
| Tài liệu kế toán dùng cho quản lý, không trực tiếp ghi sổ | 05 năm | Luật Kế toán 2015; Nghị định 174/2016/NĐ-CP |
| Hồ sơ pháp lý doanh nghiệp (Điều lệ, nghị quyết, biên bản họp) | Trong suốt thời gian hoạt động | Điều 11 Luật Doanh nghiệp 2020 |
| Hợp đồng thương mại, hồ sơ giao dịch | Không ngắn hơn thời hiệu khởi kiện và thời hạn lưu trữ chứng từ kế toán liên quan | Điều 429 Bộ luật Dân sự 2015 (03 năm); Điều 319 Luật Thương mại 2005 (02 năm) |
Vi bằng. Từ ngày 01/7/2026, Thừa phát lại được đổi thành Thừa hành viên theo Nghị định 151/2026/NĐ-CP. Thừa hành viên được lập vi bằng ghi nhận sự kiện, hành vi có thật trên phạm vi toàn quốc, trừ các trường hợp không được lập vi bằng. Vi bằng là nguồn chứng cứ để Tòa án, Trọng tài xem xét, nhưng không thay thế văn bản công chứng, chứng thực. Doanh nghiệp nên cân nhắc lập vi bằng khi cần ghi nhận hàng hóa hư hỏng lúc giao nhận, tình trạng công trình chậm tiến độ, hoặc nội dung trực tuyến có dấu hiệu xâm phạm trước khi bị gỡ bỏ.
6. Lộ trình 12 tháng: việc cần làm, ai làm, khi nào
| Giai đoạn | Việc cần làm | Owner | Sản phẩm đầu ra |
|---|---|---|---|
| Tháng 1–2 Khảo sát, lập bản đồ rủi ro |
Lập Danh mục nghĩa vụ tuân thủ; đánh giá khoảng trống; lập hồ sơ đánh giá tác động xử lý dữ liệu cá nhân nếu chưa có | Legal và trưởng các bộ phận | Danh mục nghĩa vụ; Bản đồ rủi ro được cơ quan quản trị phê duyệt |
| Tháng 3–5 Thiết kế khung văn bản |
Ban hành Bộ quy tắc ứng xử, chính sách chuyên đề, quy chế làm việc với cơ quan nhà nước; sửa đổi nội quy lao động; thiết lập kênh báo cáo vi phạm | Legal, HR | Bộ văn bản nội bộ; nội quy lao động đã đăng ký |
| Tháng 6–8 Vận hành, đào tạo |
Đào tạo theo vị trí rủi ro; số hóa quy trình phê duyệt quà tặng, thẩm định nhà cung cấp; đánh giá thử (mock audit) | Legal, IT, các bộ phận | Hồ sơ đào tạo; biên bản đánh giá thử |
| Tháng 9–12 Kiểm toán, cải tiến |
Kiểm toán nội bộ hoặc độc lập; xử lý các điểm không phù hợp; báo cáo cơ quan quản trị | Kiểm toán nội bộ hoặc thuê ngoài | Báo cáo hiệu lực hệ thống; kế hoạch năm tiếp theo |
Nếu nguồn lực hạn chế, doanh nghiệp nên ưu tiên theo thứ tự: (1) dữ liệu cá nhân, vì nghĩa vụ đã có hiệu lực từ 01/01/2026; (2) lao động và bảo hiểm xã hội, vì Nghị định 283/2026/NĐ-CP vừa có hiệu lực; (3) thuế và hóa đơn.
Đo lường hiệu quả. Một số chỉ số nên theo dõi từ năm đầu: tỷ lệ nhân sự hoàn thành đào tạo bắt buộc; tỷ lệ đối tác mới được thẩm định trước khi ký hợp đồng; tỷ lệ sự cố dữ liệu cá nhân được thông báo đúng hạn. Không nên đặt mục tiêu “0 sự cố”, vì mục tiêu này dễ khiến sự cố bị che giấu thay vì được báo cáo.
7. Những điểm pháp luật chưa rõ doanh nghiệp cần lưu ý
-
Ân hạn cho doanh nghiệp nhỏ về bảo vệ dữ liệu cá nhân. Doanh nghiệp nhỏ, doanh nghiệp khởi nghiệp được lựa chọn thực hiện hoặc chưa thực hiện nghĩa vụ chỉ định nhân sự bảo vệ dữ liệu và lập hồ sơ đánh giá tác động trong 05 năm kể từ 01/01/2026. Ân hạn không áp dụng nếu doanh nghiệp kinh doanh dịch vụ xử lý dữ liệu cá nhân, trực tiếp xử lý dữ liệu nhạy cảm hoặc xử lý dữ liệu của số lượng lớn chủ thể. Danh mục dữ liệu nhạy cảm khá rộng; một phương án thận trọng là rà soát loại dữ liệu đang xử lý, kể cả dữ liệu của người lao động, trước khi dựa vào ân hạn.
-
Giá trị của chương trình tuân thủ trong tố tụng hình sự. Như đã phân tích ở Mục 2, chưa có hướng dẫn chính thức. Doanh nghiệp nên xem hệ thống tuân thủ là công cụ phòng ngừa và lưu bằng chứng, không phải “lá chắn” pháp lý.
-
Chế tài trong lĩnh vực môi trường. Nghị định 45/2022/NĐ-CP đang được áp dụng; văn bản thay thế đang trong quá trình xây dựng. Doanh nghiệp sản xuất nên theo dõi để cập nhật Danh mục nghĩa vụ.
Câu hỏi thường gặp
Doanh nghiệp có bắt buộc phải xây dựng “hệ thống tuân thủ” không?
Pháp luật không có quy định chung buộc mọi doanh nghiệp xây dựng hệ thống tuân thủ. Các nghĩa vụ trong từng lĩnh vực (thuế, lao động, dữ liệu cá nhân…) thì bắt buộc. Hệ thống tuân thủ là cách doanh nghiệp quản lý và chứng minh việc thực hiện các nghĩa vụ đó; đây là khuyến nghị quản trị, không phải nghĩa vụ pháp lý độc lập.
Có chứng nhận ISO 37301 thì doanh nghiệp có được miễn trách nhiệm không?
Không. Chứng nhận là bằng chứng khách quan về việc doanh nghiệp có hệ thống quản lý tuân thủ, nhưng pháp luật Việt Nam không quy định chứng nhận này là căn cứ miễn hoặc giảm trách nhiệm.
Đoàn thanh tra yêu cầu tài liệu có vẻ ngoài phạm vi quyết định thanh tra, doanh nghiệp nên làm gì?
Doanh nghiệp nên trao đổi để làm rõ một cách cởi mở, bằng văn bản khi cần, và đề nghị ghi nhận ý kiến vào biên bản. Không nên từ chối thẳng khi chưa làm rõ căn cứ của yêu cầu.
Bao lâu doanh nghiệp nên cập nhật bản đồ rủi ro tuân thủ?
Tối thiểu mỗi năm một lần, và ngay khi có thay đổi lớn về pháp luật hoặc mô hình kinh doanh, như mở ngành nghề mới, bắt đầu chuyển dữ liệu ra nước ngoài, hoặc tăng mạnh quy mô lao động.
BƯỚC TIẾP THEO
-
Tự kiểm tra nhanh: Tải Checklist tự đánh giá mức độ sẵn sàng tuân thủ của doanh nghiệp.
-
Xác định khoảng trống: Thực hiện Self-Assessment về dữ liệu cá nhân, lao động và thuế để biết lĩnh vực cần ưu tiên.
-
Rà soát chuyên sâu: Trao đổi với FC Legal về Legal Health Check – rà soát Danh mục nghĩa vụ và bản đồ rủi ro tuân thủ của doanh nghiệp.
Liên hệ: Hotline 0879 230 727 · Email fclegal159@gmail.com · spclegal.vn
Đọc thêm: Dịch vụ pháp chế doanh nghiệp thuê ngoài · Mô hình pháp chế cho doanh nghiệp · Rủi ro pháp lý doanh nghiệp: 7 dấu hiệu
Lưu ý: Nội dung này được FC Legal cung cấp nhằm mục đích thông tin và phổ biến kiến thức pháp luật chung, phản ánh quy định pháp luật tại ngày chốt rà soát pháp lý 05/10/2026. Nội dung không cấu thành ý kiến tư vấn pháp lý cho bất kỳ vụ việc hoặc giao dịch cụ thể nào và không thiết lập quan hệ luật sư – khách hàng. Việc áp dụng pháp luật có thể phụ thuộc vào tình tiết, mô hình hoạt động và hoàn cảnh cụ thể của từng doanh nghiệp. Doanh nghiệp nên tham vấn luật sư hoặc chuyên gia pháp lý phù hợp trước khi đưa ra quyết định. Việc trích dẫn lại nội dung cần ghi rõ nguồn FC Legal và đường dẫn bài viết.
Nguồn và căn cứ
-
Văn bản pháp luật (Tier 1): Bộ luật Hình sự 2015 (sửa đổi, bổ sung), Điều 75, 76; Bộ luật Dân sự 2015; Bộ luật Lao động 2019; Luật Thương mại 2005; Luật Kế toán 2015 và Nghị định 174/2016/NĐ-CP; Luật Doanh nghiệp 2020 (sửa đổi, bổ sung 2025); Luật Thanh tra số 84/2025/QH15; Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15 và Nghị định 356/2025/NĐ-CP; Luật Quản lý thuế số 108/2025/QH15; Nghị định 283/2026/NĐ-CP; Nghị định 151/2026/NĐ-CP; Nghị định 45/2022/NĐ-CP.
-
Chuẩn mực tham chiếu (Tier 3): ISO 37301:2021; ISO 37001:2016; G20/OECD Principles of Corporate Governance (2023); U.S. Department of Justice – Evaluation of Corporate Compliance Programs (9/2024); The IIA’s Three Lines Model (2020).
Chia sẻ qua
Bài viết liên quan
Rủi ro pháp lý doanh nghiệp: 7 dấu hiệu cảnh báo cần rà soát sớm
Kiến thức | 04/10/2026
Có nên chuyển từ hộ kinh doanh lên doanh nghiệp? Những lợi ích pháp lý và ưu đãi thuế năm 2026
Pháp lý dành cho cá nhân | 21/07/2026
Giảm 30% thuế TNDN năm 2026, 2027: doanh nghiệp nào được áp dụng và cần lưu ý gì?
Pháp chế & Quản trị | 13/10/2026
Mô hình pháp chế cho doanh nghiệp 20–200 nhân sự: lộ trình theo từng giai đoạn
Kiến thức | 04/10/2026